Bạn thân mến,
Có một điều tôi đã nhìn thấy quá nhiều lần quanh mình: người ta không mất tiền vì một sai lầm lớn duy nhất. Người ta mất tiền vì mỗi chặng đường lại có một loại sai lầm riêng, và sai lầm của chặng sau thường được ngụy trang thành thành công của chặng trước.
Vì thế có một buổi tôi ngồi xuống, đặt câu hỏi về những sai lầm tài chính mà gần như ai cũng gặp — từ người vừa nhận tháng lương đầu tiên cho tới người đang điều hành cả một doanh nghiệp — và muốn nhìn chúng qua chính những sai lầm của người khổng lồ.
Câu trả lời tôi nhận được dài, kỹ, và có những đoạn đọc xong tôi phải dừng lại. Tôi giữ gần như nguyên vẹn xương sống của nó ở đây — 30 sai lầm, 5 case study, 10 nguyên tắc, 5 bảng kiểm tra — và đi cùng bạn qua từng chặng, thêm vào những cảnh đời thường và những việc bạn có thể làm ngay hôm nay.
Bài này dài. Nếu hôm nay bạn đọc được nó, tôi mong bạn đừng đọc lướt. Bạn có thể lưu lại, đọc từng phần, và quay lại đúng chặng mình đang đứng. Vì có những bài học nếu học được từ trang viết thì rất rẻ, còn nếu phải tự trải nghiệm thì có khi phải trả bằng 5 năm, 10 năm, thậm chí cả một đời người.
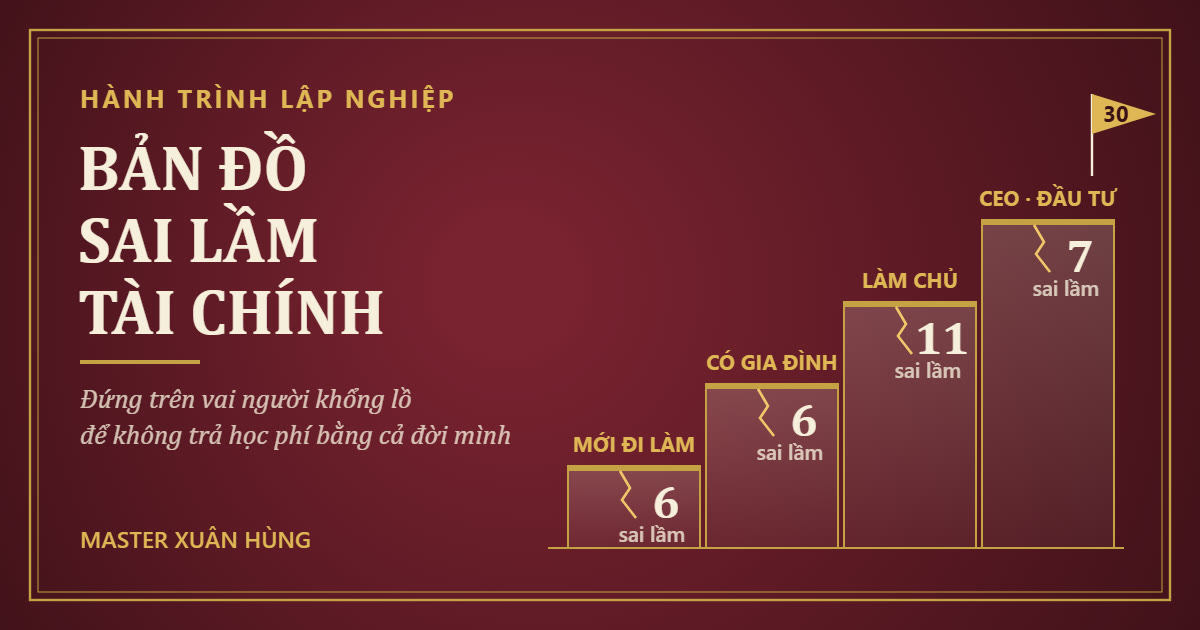
Đọc nhanh · Bản đồ 4 chặng, 30 sai lầm
Mới đi làm · 6 sai lầm
Nhầm thu nhập cao với giàu có, nâng cấp lối sống quá sớm, không có quỹ dự phòng, coi thường lãi kép.
Có gia đình · 6 sai lầm
Có tài sản mà không có dòng tiền, dồn mọi thứ vào một nguồn thu, đầu tư vì sợ bỏ lỡ.
Làm chủ · 11 sai lầm
Nhầm doanh thu với lợi nhuận, có lãi mà vẫn cạn tiền mặt, mở rộng khi mô hình chưa chạy.
CEO, nhà đầu tư · 7 sai lầm
Phân bổ vốn sai chỗ, đòn bẩy quá mức, giữ khoản lỗ vì không muốn nhận sai.
Sau 30 sai lầm là 5 case study Warren Buffett, Jeff Bezos, 10 nguyên tắc, 5 bảng tự kiểm tra — và câu trả lời ngắn nhất ở cuối bài.
Bản Đồ Những Sai Lầm Tài Chính: Một Nghịch Lý Đắt Giá
Có một nghịch lý trong tài chính:
Người nghèo thường mất tiền vì không biết cách quản lý tiền.
Người có thu nhập cao đôi khi mất tiền vì không biết cách giữ tiền.
Người kinh doanh có thể kiếm được hàng tỷ đồng nhưng vẫn phá sản vì không hiểu dòng tiền.
Người giàu có thể sở hữu rất nhiều tài sản nhưng vẫn gặp khủng hoảng vì sử dụng đòn bẩy tài chính sai cách.
Và nguy hiểm nhất là: mỗi giai đoạn phát triển tài chính lại xuất hiện những sai lầm mới.
Một người mới đi làm mắc sai lầm khi tiêu hết lương.
Một người có gia đình mắc sai lầm khi không có quỹ dự phòng.
Một chủ doanh nghiệp mắc sai lầm khi nhầm doanh thu với lợi nhuận.
Một CEO mắc sai lầm khi phân bổ vốn sai.
Một nhà đầu tư mắc sai lầm khi đánh đổi sự an toàn dài hạn để lấy lợi nhuận ngắn hạn.
Bạn để ý không: những sai lầm này không nằm cạnh nhau. Chúng nằm nối tiếp nhau, như những ổ gà rải dọc một con đường. Người vừa né được ổ gà thứ nhất thường tự tin hơn, chạy nhanh hơn, và vì thế rơi vào ổ gà thứ 2 mạnh hơn.
Vì vậy, học về tài chính không đơn thuần là học cách kiếm tiền. Phải học cả 5 năng lực:
💼
KIẾM TIỀN
Tạo ra thu nhập và giá trị.
🛡️
GIỮ TIỀN
Bảo vệ thành quả lao động.
⚖️
QUẢN LÝ TIỀN
Phân bổ nguồn lực hiệu quả.
🌱
NHÂN TIỀN
Đầu tư và tạo ra tài sản sinh lời.
🏛️
TRUYỀN ĐỜI
Hệ thống tồn tại vượt qua giới hạn của một cá nhân.
Tôi muốn chúng ta tiếp cận chủ đề này theo một nguyên tắc: không chỉ học người thành công đã làm gì, mà còn học những sai lầm họ đã mắc phải, những cái giá họ đã trả và cách họ sửa chữa.
Bởi vì có những bài học nếu học được từ sách vở thì rất rẻ. Nhưng nếu phải tự trải nghiệm, có thể phải trả bằng 5 năm, 10 năm, thậm chí cả một đời người.
Chúng ta bắt đầu từ chặng mà gần như ai cũng từng đi qua: tháng lương đầu tiên.
Phần I: Những Sai Lầm Tài Chính Của Người Mới Đi Làm
Giai đoạn: có thu nhập đầu tiên — xây dựng nền móng tài chính.
Hãy hình dung buổi chiều ngày nhận lương đầu tiên. Điện thoại rung một tiếng, tin nhắn ngân hàng hiện lên một con số mà mấy năm đi học bạn chưa từng nhìn thấy trong tài khoản của mình. Cảm giác ấy rất thật: "Cuối cùng mình cũng tự lo được cho mình." Và cũng chính cảm giác ấy là nơi những sai lầm đầu tiên bắt đầu — không phải vì người trẻ dại, mà vì không ai ngồi xuống chỉ cho họ con số đó nên đi về đâu.
Sai Lầm Số 1: Nhầm Lẫn Giữa Thu Nhập Cao Và Giàu Có
Sai lầm: nghĩ rằng chỉ cần tăng lương là sẽ trở nên giàu có.
Một người kiếm 15 triệu đồng/tháng nhưng tiết kiệm được 3 triệu có thể đang xây dựng nền tảng tài chính tốt hơn một người kiếm 50 triệu nhưng tiêu hết 55 triệu.
Thu nhập là tốc độ tiền đi vào. Tài sản ròng mới phản ánh những gì bạn thực sự tích lũy được.
Giải pháp:
- Theo dõi tài sản ròng (Net Worth) — tổng những gì bạn sở hữu trừ đi tổng những gì bạn nợ.
- Theo dõi tỷ lệ tiết kiệm (Savings Rate) — phần trăm thu nhập bạn giữ lại được mỗi tháng.
- Tăng thu nhập nhưng đồng thời kiểm soát tốc độ tăng chi tiêu.
- Chuyển một phần thu nhập thành tài sản trước khi tiêu dùng.
Việc làm được ngay: tối nay, lấy một tờ giấy, viết 2 cột — "tôi có" và "tôi nợ". Trừ cột 2 khỏi cột 1. Con số còn lại, dù âm hay dương, là điểm xuất phát thật của bạn. Ghi ngày lên góc giấy để 3 tháng sau so lại.
Nhưng biết con số tài sản ròng mới chỉ là nhìn thấy. Thứ khiến con số ấy đứng yên, dù lương cứ tăng, thường là sai lầm tiếp theo.
Sai Lầm Số 2: Chi Tiêu Theo Cảm Xúc Và Nâng Cấp Lối Sống Quá Sớm
Sai lầm: vừa được tăng lương đã đổi điện thoại, mua xe, thuê nhà đắt hơn, ăn uống sang hơn.
Đây là Lifestyle Inflation — lạm phát lối sống.
Ví dụ: thu nhập tăng từ 15 lên 30 triệu nhưng chi phí sinh hoạt tăng từ 12 lên 28 triệu. Bạn kiếm nhiều hơn gấp đôi nhưng năng lực tích lũy gần như không tăng — từ 3 triệu mỗi tháng xuống còn 2 triệu.
Giải pháp:
- Khi thu nhập tăng, không nâng cấp toàn bộ lối sống.
- Dành một tỷ lệ nhất định của phần thu nhập tăng thêm cho tích lũy và đầu tư.
- Phân biệt thứ giúp nâng cao chất lượng cuộc sống với thứ chỉ giúp thể hiện đẳng cấp.
Việc làm được ngay: lần tăng lương tới, quyết định trước con số. Ví dụ như một nửa phần tăng thêm tự động chuyển sang tài khoản tích lũy ngay ngày nhận lương, nửa còn lại bạn được quyền tận hưởng mà không áy náy.
Sai Lầm Số 3: Không Có Quỹ Dự Phòng
Sai lầm: toàn bộ tiền đều được sử dụng, đầu tư hoặc khóa vào những tài sản khó thanh khoản.
Một biến cố nhỏ như mất việc, tai nạn, gia đình cần tiền hoặc khách hàng chậm thanh toán có thể khiến bạn phải vay nóng hoặc bán tài sản trong thời điểm bất lợi.
Giải pháp:
- Xây dựng quỹ dự phòng khoảng 3–6 tháng chi phí thiết yếu.
- Người làm tự do, kinh doanh không ổn định hoặc có người phụ thuộc có thể cần 6–12 tháng.
- Để quỹ dự phòng ở nơi an toàn, dễ tiếp cận, không đánh đổi thanh khoản để lấy lợi nhuận cao.
Quỹ dự phòng không làm bạn giàu lên. Nó giữ cho bạn không phải bán rẻ tương lai vào đúng ngày tệ nhất.
Việc làm được ngay: tính chi phí thiết yếu của 1 tháng — nhà, ăn, đi lại, điện nước, khoản nợ phải trả. Nhân với 3. Đó là mục tiêu đầu tiên của bạn, trước mọi khoản đầu tư.
Quỹ dự phòng là tấm khiên. Nhưng chỉ có khiên thì bạn mới không thua — muốn thắng, bạn cần hiểu đồng minh mạnh nhất của người trẻ.
Sai Lầm Số 4: Không Hiểu Sức Mạnh Của Lãi Kép
Sai lầm: nghĩ rằng mỗi tháng tiết kiệm vài trăm nghìn hay vài triệu thì chẳng đáng bao nhiêu.
Đây là cách nhìn ngắn hạn.
Lãi kép là khi tiền sinh lãi, phần lãi tiếp tục sinh lãi. Cục Bảo vệ Tài chính Người tiêu dùng Mỹ (CFPB) giải thích cơ chế này rất gọn: bạn được trả lãi không chỉ trên số tiền gốc, mà cả trên phần lãi đã tích lũy trước đó. Thời gian có thể trở thành một trong những tài sản lớn nhất của nhà đầu tư.
Ví dụ minh họa, nếu đầu tư 2 triệu đồng/tháng, giả định lợi suất 8%/năm và tái đầu tư liên tục:
| Thời gian | Tổng tiền bạn bỏ vào | Giá trị ước tính |
|---|---|---|
| Sau 10 năm | 240 triệu đồng | khoảng 366 triệu đồng |
| Sau 20 năm | 480 triệu đồng | khoảng 1,18 tỷ đồng |
| Sau 30 năm | 720 triệu đồng | khoảng 2,98 tỷ đồng |
Đây là mô hình giả định, chưa tính thuế, phí và lạm phát; lợi suất thực tế không được đảm bảo.
Hãy nhìn kỹ dòng cuối. Từ năm 20 đến năm 30, bạn chỉ bỏ thêm 240 triệu, nhưng giá trị tăng thêm khoảng 1,8 tỷ. Phần lớn số tiền ấy không đến từ công sức của bạn, mà đến từ thời gian. Và thời gian là thứ người 25 tuổi có nhiều hơn người 45 tuổi, dù người 45 tuổi có nhiều tiền hơn.
Giải pháp: bắt đầu sớm, duy trì đều đặn, tái đầu tư và tránh rút tiền liên tục.
Việc làm được ngay: chọn một con số nhỏ đến mức bạn không thể viện cớ — 500 nghìn hay 1 triệu mỗi tháng — và cài lệnh chuyển tự động vào đúng ngày nhận lương. Thói quen quan trọng hơn con số ở năm đầu tiên.
Sai Lầm Số 5: Mua Những Thứ Mình Không Đủ Khả Năng Chi Trả
Sai lầm: dùng trả góp, vay tiêu dùng, thẻ tín dụng để duy trì một lối sống vượt quá năng lực tài chính.
Đặc biệt nguy hiểm khi sử dụng nợ để mua những món đồ mất giá nhanh.
Hãy hình dung một chiếc điện thoại trả góp 12 tháng. Đến tháng thứ 8, nó đã cũ, đã có bản mới, giá bán lại chỉ còn một nửa. Nhưng khoản trả góp thì vẫn còn 4 tháng nữa. Bạn đang trả tiền cho một niềm vui đã hết hạn.
Giải pháp:
- Phân biệt nợ tiêu dùng và nợ phục vụ tạo ra tài sản.
- Tính tổng chi phí vay, không chỉ nhìn khoản trả hàng tháng.
- Không vay chỉ vì ngân hàng cho phép vay.
- Nếu chưa có quỹ dự phòng, hãy thận trọng với mọi khoản vay không thiết yếu.
Việc làm được ngay: trước khi bấm "trả góp" cho bất kỳ món nào, nhân khoản trả mỗi tháng với số tháng, cộng mọi khoản phí. Nhìn con số tổng. Nếu bạn không dám trả con số đó bằng tiền mặt hôm nay, đó là tín hiệu bạn chưa đủ khả năng mua nó.
5 sai lầm đầu tiên đều xoay quanh chuyện giữ tiền. Nhưng ở tuổi mới đi làm, có một thứ còn đáng giá hơn số tiền bạn giữ được.
Sai Lầm Số 6: Không Đầu Tư Vào Năng Lực Tạo Ra Thu Nhập
Sai lầm: chỉ tìm cách tiết kiệm 500.000 đồng nhưng không chịu đầu tư để tăng năng lực kiếm thêm 5–10 triệu đồng/tháng.
Ở giai đoạn đầu sự nghiệp, tài sản có giá trị nhất đôi khi chưa phải tiền trong ngân hàng, mà là năng lực chuyên môn, khả năng bán hàng, giao tiếp, ngoại ngữ, công nghệ và năng lực giải quyết vấn đề.
Giải pháp:
- Xem học tập là một khoản đầu tư có kế hoạch.
- Đo ROI (tỷ suất hoàn vốn) của việc học bằng khả năng tạo ra kết quả.
- Xây dựng nhiều nguồn năng lực kiếm tiền thay vì phụ thuộc hoàn toàn vào một công việc.
Ở tuổi 25, kỹ năng bạn học được trong năm nay có thể sinh lãi kép nhanh hơn bất kỳ tài khoản tiết kiệm nào.
Việc làm được ngay: viết ra 1 kỹ năng mà nếu giỏi lên trong 12 tháng tới, thu nhập của bạn sẽ khác hẳn. Rồi đặt một ngân sách học cho nó — bằng tiền và bằng giờ mỗi tuần.
Rồi một ngày, bạn không còn chỉ lo cho một mình. Có người cùng ký tên trên hợp đồng thuê nhà, có đứa trẻ gọi bạn là bố, là mẹ. Và sai lầm cũng bắt đầu đổi hình dạng.
Phần II: Những Sai Lầm Của Người Đã Có Thu Nhập Và Gia Đình
Giai đoạn: có tài sản, có trách nhiệm, có người phụ thuộc.
Hãy hình dung một buổi tối, con đã ngủ, 2 vợ chồng ngồi trước một tờ hóa đơn học phí vừa gửi về. Trong nhà có xe, có thể có cả một mảnh đất ở quê. Nhưng tài khoản thì chỉ đủ cho tháng này. Câu hỏi bật ra không phải là "mình có bao nhiêu tài sản?", mà là "tháng sau tiền ở đâu ra?". Đó là lúc người ta nhận ra: giàu trên giấy và đủ tiền để sống là 2 chuyện rất khác nhau.
Sai Lầm Số 7: Chỉ Nhìn Tài Sản Mà Quên Dòng Tiền
Có nhà nhưng không có tiền mặt.
Có xe nhưng không đủ tiền bảo dưỡng.
Có đất nhưng không bán được khi cần tiền.
Đây là một trong những cái bẫy phổ biến nhất.
Giải pháp: phân loại tài sản thành:
- Tài sản tạo dòng tiền.
- Tài sản tăng giá kỳ vọng.
- Tài sản phục vụ tiêu dùng.
- Tài sản thanh khoản cao.
Không phải tài sản nào có giá trị lớn cũng giúp bạn sống tốt hơn.
Việc làm được ngay: liệt kê mọi tài sản của gia đình, gắn cho mỗi thứ 1 trong 4 nhãn ở trên. Nếu gần như tất cả rơi vào nhóm "tăng giá kỳ vọng" và "tiêu dùng", bạn đã thấy rõ vì sao cuối tháng luôn căng.
Sai Lầm Số 8: Không Tách Biệt Tài Chính Cá Nhân Và Tài Chính Gia Đình
Sai lầm: không biết mỗi tháng gia đình thực sự cần bao nhiêu tiền, ai chịu trách nhiệm khoản nào và dự phòng ra sao.
Giải pháp:
- Lập ngân sách gia đình.
- Thống nhất các khoản chi lớn.
- Xây dựng quỹ dự phòng chung.
- Có bảo hiểm phù hợp với rủi ro thực tế.
- Theo dõi tài sản và nghĩa vụ nợ của cả gia đình.
Rất nhiều cuộc cãi vã trong nhà không thật sự là chuyện tiền. Nó là chuyện không ai biết rõ tiền đang ở đâu, nên mỗi người tự đoán, và mỗi người đoán theo nỗi lo của mình.
Việc làm được ngay: hẹn một buổi "họp tài chính gia đình" 30 phút mỗi tháng. Không trách móc, chỉ 3 câu: tháng qua tiền đi đâu, tháng tới khoản lớn nào sắp đến, quỹ dự phòng đang ở đâu.
Sai Lầm Số 9: Đặt Toàn Bộ Tương Lai Vào Một Nguồn Thu Nhập
Một người có công việc tốt nhưng mất việc là mất gần như toàn bộ nguồn thu.
Một chủ nhà cho thuê chỉ có một bất động sản cũng có thể gặp rủi ro khi người thuê rời đi.
Giải pháp: xây dựng các nguồn thu nhập có tính bổ trợ:
- Thu nhập chủ động từ công việc.
- Thu nhập từ kinh doanh.
- Thu nhập từ tài sản đầu tư.
- Thu nhập từ tài sản trí tuệ, bản quyền hoặc hệ thống.
Không nhất thiết phải làm tất cả cùng lúc. Hãy xây dựng từng lớp.
Việc làm được ngay: tự hỏi: nếu nguồn thu chính dừng lại từ ngày mai, nguồn thứ 2 của tôi là gì? Nếu câu trả lời là "chưa có", lớp tiếp theo bạn cần xây đã có tên.
Khi đã hiểu cần nhiều nguồn thu, người ta bắt đầu nhìn quanh tìm cơ hội. Và đúng lúc đó, một cái bẫy rất ồn ào xuất hiện.
Sai Lầm Số 10: Đầu Tư Vì Sợ Bỏ Lỡ Cơ Hội (FOMO)
Sai lầm: nghe người khác kiếm tiền từ chứng khoán, vàng, bất động sản hay tiền mã hóa rồi vội vàng xuống tiền mà không hiểu mình đang mua gì.
Hãy hình dung một nhóm chat bạn bè, ai đó khoe ảnh chụp tài khoản lãi 40% trong 2 tháng. Bên dưới là hàng loạt câu hỏi "mua ở đâu?". Không ai hỏi "nếu nó giảm 40% thì sao?". FOMO (nỗi sợ bỏ lỡ) không phải là thiếu thông tin. Nó là thừa cảm xúc.
Giải pháp:
- Chỉ đầu tư vào thứ mình hiểu.
- Xác định trước điều kiện mua, bán và mức lỗ có thể chấp nhận.
- Không sử dụng tiền sinh hoạt hoặc quỹ khẩn cấp để đầu cơ.
- Luôn có biên an toàn.
Việc làm được ngay: đặt cho mình "luật 72 giờ" — bất kỳ cơ hội đầu tư nào khiến bạn nóng ruột, hãy đợi đủ 72 giờ và viết ra 3 dòng giải thích nó kiếm tiền bằng cách nào. Không viết được, không xuống tiền.
Sai Lầm Số 11: Không Tính Đến Lạm Phát
Sai lầm: nghĩ rằng có 1 tỷ đồng hôm nay thì 20 năm nữa vẫn có sức mua tương đương.
Tiền mặt có thể giữ nguyên con số nhưng sức mua suy giảm. Bạn chỉ cần nhớ lại một tô phở, một ly cà phê của 15 năm trước có giá bao nhiêu, là thấy con số trong tài khoản không nói hết sự thật.
Giải pháp: tư duy bằng sức mua thực tế, đa dạng hóa tài sản và xây dựng kế hoạch dài hạn.
Việc làm được ngay: với mỗi mục tiêu tài chính dài hạn (học cho con, nghỉ hưu, mua nhà), viết thêm một dòng: "con số này, 10 năm nữa, cần bao nhiêu để mua được đúng thứ đó?"
Sai Lầm Số 12: Không Có Kế Hoạch Cho Những Biến Cố Lớn
Sai lầm: chỉ tính những gì sẽ xảy ra khi mọi thứ thuận lợi.
Giải pháp: xây dựng kịch bản:
- Thu nhập giảm 30–50%.
- Mất việc trong 6 tháng.
- Người tạo thu nhập chính không thể làm việc.
- Lãi suất tăng.
- Tài sản đầu tư mất thanh khoản.
- Gia đình phát sinh chi phí lớn.
Người giỏi tài chính không chỉ chuẩn bị để chiến thắng. Họ còn chuẩn bị để không bị đánh bại.
Việc làm được ngay: chọn 1 kịch bản trong danh sách trên — kịch bản bạn sợ nhất — và viết ra 3 việc gia đình sẽ làm nếu nó xảy ra vào tháng sau. Viết lúc bình tĩnh luôn tốt hơn nghĩ lúc hoảng loạn.
Đến đây, có người sẽ chọn một con đường khác: tự làm chủ. Và họ sẽ phát hiện ra rằng tiền của doanh nghiệp vận hành theo những luật lệ mà tài chính cá nhân chưa bao giờ dạy.
Phần III: Những Sai Lầm Của Người Kinh Doanh Và Chủ Doanh Nghiệp
Giai đoạn: từ người tự kinh doanh đến người xây dựng tổ chức.
Đây là giai đoạn nhiều người bắt đầu kiếm được số tiền lớn hơn, nhưng đồng thời cũng có thể mắc những sai lầm đắt giá hơn.
Bởi vì tiền của doanh nghiệp không chỉ là tiền của người chủ. Đó còn là tiền lương nhân viên, tiền của nhà cung cấp, tiền khách hàng ứng trước, tiền thuế và những nghĩa vụ phải thanh toán.
Hãy hình dung tối ngày 28 hàng tháng của một chủ doanh nghiệp nhỏ. Màn hình máy tính mở 2 cửa sổ: một bên là báo cáo doanh thu tháng này — con số đẹp nhất từ trước tới giờ. Bên kia là tài khoản ngân hàng — không đủ trả lương ngày mùng 5. Giữa 2 cửa sổ ấy là toàn bộ Phần III này.
Sai Lầm Số 13: Nhầm Doanh Thu Với Lợi Nhuận
Sai lầm: tự hào vì doanh thu tăng trưởng nhưng không biết doanh nghiệp thực sự giữ lại được bao nhiêu tiền.
Ví dụ: một doanh nghiệp có doanh thu 1 tỷ đồng/tháng nhưng:
- Giá vốn: 500 triệu.
- Lương và vận hành: 250 triệu.
- Marketing: 150 triệu.
- Các chi phí khác: 70 triệu.
Lợi nhuận trước thuế chỉ còn 30 triệu.
Doanh thu 1 tỷ không có nghĩa chủ doanh nghiệp kiếm được 1 tỷ.
Giải pháp: phải phân biệt ít nhất 4 chỉ số:
- Revenue: doanh thu.
- Gross Profit: lợi nhuận gộp.
- Net Profit: lợi nhuận ròng.
- Operating Cash Flow: dòng tiền từ hoạt động kinh doanh.
Đừng điều hành doanh nghiệp chỉ bằng một con số doanh thu.
Việc làm được ngay: lấy số liệu tháng gần nhất, tự tính 4 con số trên. Nếu bạn chỉ điền được ô đầu tiên, đó chính là việc quan trọng nhất của tuần này — quan trọng hơn cả việc bán thêm.
Sai Lầm Số 14: Có Lợi Nhuận Nhưng Vẫn Phá Sản Vì Thiếu Tiền Mặt
Đây là một sai lầm kinh điển.
Ví dụ: bạn bán được 10 tỷ đồng, khách hàng chưa thanh toán 7 tỷ. Trong khi đó, bạn phải trả nhà cung cấp 3 tỷ, lương nhân viên 1 tỷ và các chi phí vận hành khác.
Trên sổ sách có thể có lợi nhuận, nhưng trong tài khoản không có đủ tiền để thanh toán.
Giải pháp:
- Theo dõi dòng tiền hàng tuần.
- Quản lý công nợ phải thu và phải trả.
- Có chính sách đặt cọc, thanh toán theo tiến độ.
- Dự báo dòng tiền ít nhất 13 tuần.
- Không mở rộng quy mô khi chưa kiểm soát được chu kỳ tiền mặt.
Một doanh nghiệp có thể sống sót qua thời kỳ lợi nhuận thấp, nhưng rất khó tồn tại khi không còn tiền để thanh toán nghĩa vụ đến hạn.
Việc làm được ngay: mở một bảng tính 13 cột cho 13 tuần tới. Mỗi cột 2 dòng: tiền chắc chắn vào, tiền chắc chắn ra. Tuần nào dòng thứ 2 lớn hơn, bạn đã biết trước nơi cần chuẩn bị — thay vì biết vào đúng ngày phải trả.
Sai Lầm Số 15: Mở Rộng Quá Nhanh Khi Mô Hình Chưa Chứng Minh Được Hiệu Quả
Sai lầm: vừa có vài tháng kinh doanh tốt đã thuê văn phòng lớn, tuyển nhiều người, mở chi nhánh và tăng chi phí cố định.
Doanh thu tăng nhưng chi phí cố định cũng tăng nhanh hơn.
Giải pháp:
- Chứng minh một mô hình kinh doanh có lợi nhuận trước khi nhân rộng.
- Tính điểm hòa vốn (Break-even Point).
- Tính CAC (chi phí có một khách hàng), LTV (giá trị vòng đời khách hàng) và thời gian hoàn vốn khách hàng.
- Thử nghiệm quy mô nhỏ trước khi đầu tư lớn.
- Giữ khả năng thu hẹp khi thị trường thay đổi.
Đừng nhân rộng một mô hình chưa hoạt động tốt. Bạn chỉ đang nhân rộng vấn đề.
Việc làm được ngay: trước khi ký bất kỳ hợp đồng thuê, tuyển dụng hay mở điểm mới nào, viết ra: nếu doanh thu quay về mức của 6 tháng trước, khoản chi cố định mới này có kéo cả công ty chìm không?
Sai Lầm Số 16: Dùng Tiền Cá Nhân Để Liên Tục Cứu Doanh Nghiệp
Sai lầm: công ty thiếu tiền thì chủ bù tiền. Công ty lỗ thì chủ lấy tiền tiết kiệm gia đình bù vào. Không phân biệt được doanh nghiệp đang cần vốn phát triển hay đang tồn tại nhờ sự hy sinh của người chủ.
Báo cáo khảo sát tín dụng doanh nghiệp nhỏ (Small Business Credit Survey) năm 2020 của hệ thống Cục Dự trữ Liên bang Mỹ (Federal Reserve), thực hiện trước đại dịch, cho thấy 56% doanh nghiệp có thuê lao động đã dùng tiền tiết kiệm cá nhân, tiền của bạn bè hoặc gia đình để hỗ trợ hoặc cấp vốn cho việc kinh doanh trong 5 năm trước đó. Đó là nguồn vốn phổ biến nhất — phổ biến hơn cả vay ngân hàng.
Con số ấy không có gì đáng xấu hổ. Hầu hết doanh nghiệp đều bắt đầu từ túi tiền của người chủ. Vấn đề chỉ xuất hiện khi việc bơm tiền trở thành thói quen không có điểm dừng.
Giải pháp:
- Tách biệt tài khoản cá nhân và doanh nghiệp.
- Quy định vốn góp, vốn vay và tiền chủ sở hữu cho công ty vay.
- Không bơm vốn vô hạn mà không có kế hoạch khắc phục.
- Xác định rõ điều kiện tiếp tục đầu tư và điều kiện dừng lỗ.
Đừng nhầm lòng kiên trì với việc cố chấp nuôi một mô hình kinh doanh không còn hiệu quả.
Việc làm được ngay: viết ra một "ngưỡng dừng" ngay hôm nay, khi bạn còn tỉnh táo — tổng số tiền cá nhân tối đa bạn sẵn sàng bơm thêm, và mốc kết quả mà nếu đến hạn chưa đạt, bạn sẽ dừng hoặc đổi hướng. Đưa tờ giấy đó cho người bạn đời cùng giữ.
Tiền của người chủ là một khoản chi lớn. Nhưng khoản chi lớn nhất của phần lớn doanh nghiệp lại là con người.
Sai Lầm Số 17: Tuyển Người Theo Cảm Tính, Không Tính Hiệu Quả Kinh Tế
Sai lầm: tuyển thêm nhân sự chỉ vì doanh nghiệp đang phát triển hoặc vì người chủ muốn giảm việc.
Một nhân viên có chi phí 20 triệu/tháng không đơn thuần tiêu tốn 20 triệu. Còn có tuyển dụng, đào tạo, công cụ, quản lý và chi phí cơ hội.
Giải pháp:
- Xác định kết quả đầu ra của từng vị trí.
- Tính chi phí toàn phần của nhân sự.
- Tính doanh thu, lợi nhuận hoặc năng lực vận hành mà vị trí đó tạo ra.
- Tự động hóa những công việc lặp lại khi phù hợp.
Đừng tuyển người để tạo cảm giác doanh nghiệp lớn. Hãy tuyển người để doanh nghiệp thực sự mạnh hơn.
Việc làm được ngay: trước khi đăng tin tuyển dụng tiếp theo, viết 1 câu: "sau 6 tháng, người này phải tạo ra kết quả gì đo được?" Không viết được câu đó, bạn chưa sẵn sàng tuyển.
Sai Lầm Số 18: Chi Marketing Nhưng Không Biết ROI
Sai lầm: chạy quảng cáo, làm thương hiệu, tổ chức sự kiện, sản xuất nội dung nhưng không biết tiền bỏ ra tạo ra kết quả gì.
Ví dụ: chi 100 triệu đồng marketing, có 1.000 khách hàng tiềm năng, nhưng chỉ 5 người mua sản phẩm lợi nhuận thấp.
Không thể chỉ nhìn số lượt xem hay số lượng người quan tâm.
Giải pháp:
- Đo chi phí tạo khách hàng tiềm năng.
- Đo tỷ lệ chuyển đổi.
- Đo chi phí có được một khách hàng (CAC).
- Đo giá trị vòng đời khách hàng (LTV).
- Theo dõi thời gian thu hồi chi phí marketing.
Với mỗi chiến dịch phải có một cửa vào Lead, một hành trình chuyển đổi và một cách đo lường.
Việc làm được ngay: với chiến dịch đang chạy, thử trả lời 1 câu: "trong 100 người để lại thông tin tháng này, bao nhiêu người đã mua, và tôi tốn bao nhiêu để có mỗi người mua?" Nếu không trả lời được, việc đầu tiên không phải là tăng ngân sách, mà là gắn thước đo.
Sai Lầm Số 19: Phụ Thuộc Vào Một Khách Hàng Lớn
Sai lầm: có một khách hàng chiếm 60–80% doanh thu rồi cảm thấy yên tâm.
Nhưng khi khách hàng đó thay đổi nhà cung cấp, doanh nghiệp lập tức khủng hoảng.
Giải pháp:
- Đa dạng hóa khách hàng.
- Không để một khách hàng quyết định sự tồn tại của công ty.
- Xây dựng hệ thống tạo Lead liên tục.
- Phát triển tài sản khách hàng thuộc quyền quản lý hợp pháp của doanh nghiệp, không phụ thuộc hoàn toàn vào nền tảng bên ngoài.
Đây cũng chính là Sai Lầm Số 9 của chặng gia đình — "đặt toàn bộ tương lai vào một nguồn thu nhập" — chỉ là đã khoác áo doanh nghiệp. Sai lầm không biến mất khi bạn lớn lên. Nó chỉ đổi kích cỡ.
Việc làm được ngay: mở danh sách doanh thu 12 tháng qua, tính xem khách hàng lớn nhất chiếm bao nhiêu phần trăm. Nếu vượt một nửa, hãy đặt mục tiêu cho quý tới: thêm bao nhiêu khách mới để kéo tỷ lệ ấy xuống.
Có một kiểu phụ thuộc còn nguy hiểm hơn phụ thuộc vào khách hàng — đó là khi cả công ty phụ thuộc vào chính người chủ.
Sai Lầm Số 20: Chủ Doanh Nghiệp Trở Thành Nút Thắt Cổ Chai
Sai lầm: mọi quyết định, mọi giao dịch, mọi khách hàng đều phải qua người chủ.
Người chủ làm việc nhiều hơn nhưng doanh nghiệp không thể lớn hơn năng lực cá nhân của họ.
Giải pháp:
- Chuẩn hóa quy trình.
- Phân quyền theo trách nhiệm.
- Xây dựng hệ thống đo lường.
- Đào tạo người kế nhiệm.
- Tạo hệ thống có thể vận hành khi người chủ vắng mặt.
Đích đến của người làm chủ không phải là tạo ra một công việc có mức lương cao hơn cho chính mình. Mà là xây dựng một tổ chức có khả năng tạo giá trị ngay cả khi mình không trực tiếp có mặt.
Việc làm được ngay: trong 1 tuần, ghi lại mọi việc phải chờ bạn quyết. Cuối tuần, khoanh tròn những việc lặp lại từ 3 lần trở lên. Mỗi vòng tròn là một quy trình cần viết ra và giao đi.
Sai Lầm Số 21: Không Có Hệ Thống Kế Toán Quản Trị
Sai lầm: chỉ đợi cuối tháng hoặc cuối năm mới biết doanh nghiệp đang lãi hay lỗ.
Giải pháp: tối thiểu phải có:
- Báo cáo kết quả kinh doanh.
- Bảng cân đối kế toán.
- Báo cáo lưu chuyển tiền tệ.
- Báo cáo công nợ.
- Báo cáo lợi nhuận theo sản phẩm, kênh bán hàng và nhóm khách hàng.
Người điều hành không thể quản lý tốt thứ mà mình không đo lường được.
Việc làm được ngay: nếu hôm nay bạn chưa có báo cáo nào trong 5 loại trên, đừng cố làm cả 5. Bắt đầu bằng báo cáo lưu chuyển tiền tệ hàng tuần — nó là loại cứu doanh nghiệp nhỏ nhanh nhất.
Sai Lầm Số 22: Không Định Giá Đúng Sản Phẩm Và Dịch Vụ
Sai lầm: bán rẻ để cạnh tranh, giảm giá để có khách hàng, nhưng không tính được chi phí phục vụ và chi phí cơ hội.
Đặc biệt nguy hiểm với doanh nghiệp dịch vụ: càng nhiều khách hàng càng bận, càng bận càng ít lợi nhuận.
Giải pháp:
- Định giá dựa trên giá trị mang lại, không chỉ dựa trên chi phí.
- Tính đầy đủ chi phí phục vụ.
- Phân tầng sản phẩm.
- Xây dựng các gói giá trị cao hơn.
- Đo lợi nhuận trên từng nhóm khách hàng.
Không phải khách hàng nào cũng đáng để phục vụ bằng mọi giá.
Việc làm được ngay: chọn sản phẩm hoặc dịch vụ bán chạy nhất, tính lại chi phí phục vụ một khách — kể cả giờ công của chính bạn. Nhiều người làm phép tính này lần đầu mới phát hiện mặt hàng "bán chạy nhất" lại là mặt hàng lời ít nhất.
Sai Lầm Số 23: Đầu Tư Vào Những Thứ Không Tạo Ra Lợi Thế Cạnh Tranh
Sai lầm: thấy đối thủ có văn phòng đẹp thì mình cũng phải có. Thấy họ mở chi nhánh thì mình cũng mở. Thấy họ dùng công nghệ mới thì mình cũng mua.
Đây chính là cái bẫy chạy theo người khác.
Giải pháp: trước mỗi khoản chi lớn, hãy hỏi:
- Nó tạo ra doanh thu mới hay giảm chi phí?
- Nó tạo ra lợi thế cạnh tranh gì?
- Bao lâu thì hoàn vốn?
- Nếu không đầu tư thì điều gì xảy ra?
- Có phương án thử nghiệm rẻ hơn không?
Việc làm được ngay: in 5 câu hỏi trên ra một tờ giấy, dán cạnh chỗ bạn ký duyệt chi. Bắt buộc mọi khoản chi lớn phải trả lời đủ 5 câu bằng văn bản trước khi ký.
Khi doanh nghiệp đã đủ lớn, câu hỏi không còn là "làm sao kiếm thêm tiền", mà là "đặt đồng tiền tiếp theo ở đâu". Và ở tầng này, một quyết định sai có thể xóa sạch thành quả của nhiều năm.
Phần IV: Những Sai Lầm Của CEO, Nhà Đầu Tư Và Người Phân Bổ Vốn
Giai đoạn: từ người kiếm tiền sang người quản lý và phân bổ nguồn vốn.
Đến giai đoạn này, vấn đề không còn đơn thuần là kiếm thêm tiền.
Vấn đề là: đồng tiền tiếp theo nên được đặt vào đâu để tạo ra giá trị lớn nhất mà không khiến toàn bộ hệ thống gặp nguy hiểm?
Hãy hình dung một phòng họp ban lãnh đạo. Trên bàn có 3 tờ đề xuất: mở thị trường mới, mua lại một công ty nhỏ, và trả bớt nợ. Cả 3 đều được trình bày đẹp, đều có biểu đồ đi lên. Người ngồi đầu bàn chỉ được chọn 1, và lựa chọn ấy sẽ quyết định công ty đứng ở đâu sau 5 năm. Đó là sức nặng của Phần IV.
Sai Lầm Số 24: Phân Bổ Vốn Sai Chỗ (Capital Allocation Mistake)
Đây là một trong những sai lầm nghiêm trọng nhất của người điều hành.
Một công ty có thể kiếm được rất nhiều tiền nhưng lại phá hủy giá trị bằng cách:
- Đầu tư vào ngành không có năng lực cạnh tranh.
- Mua lại doanh nghiệp không phù hợp.
- Đầu tư theo sở thích của CEO.
- Giữ những dự án thua lỗ vì đã đầu tư quá nhiều.
- Không đầu tư vào những mảng có hiệu quả cao hơn.
Giải pháp: mọi khoản vốn phải được so sánh với những phương án thay thế:
- Tái đầu tư vào hoạt động kinh doanh cốt lõi.
- Phát triển sản phẩm mới.
- Mua lại doanh nghiệp.
- Trả nợ.
- Giữ tiền mặt.
- Phân phối lợi nhuận cho cổ đông.
Đừng hỏi đơn thuần: "Tôi có tiền để đầu tư không?"
Hãy hỏi: "Đây có phải là nơi sử dụng đồng vốn tốt nhất không?"
Việc làm được ngay: với khoản đầu tư lớn tiếp theo, bắt buộc tờ trình phải có ít nhất 2 phương án thay thế được tính toán nghiêm túc — trong đó luôn có phương án "trả nợ" và phương án "giữ tiền mặt".
Sai Lầm Số 25: Quá Tự Tin Vào Dự Báo Tương Lai
Sai lầm: CEO tin rằng mình đã hiểu thị trường, khách hàng và công nghệ nên đưa ra những cam kết đầu tư quá lớn.
Nhưng tương lai không vận hành theo bản kế hoạch đẹp đẽ trong phòng họp.
Giải pháp:
- Xây dựng nhiều kịch bản.
- Kiểm tra các giả định.
- Đặt ngưỡng dừng đầu tư.
- Giữ biên an toàn.
- Thường xuyên cập nhật dữ liệu thực tế.
Việc làm được ngay: trong bản kế hoạch tiếp theo, thêm một trang tên là "những giả định có thể sai". Liệt kê 3 giả định quan trọng nhất và điều gì sẽ xảy ra nếu từng cái sai.
Sai Lầm Số 26: Sử Dụng Đòn Bẩy Tài Chính Quá Mức
Sai lầm: vay nhiều để tăng tốc độ mở rộng và tối đa hóa lợi nhuận trên vốn chủ sở hữu.
Đòn bẩy có thể làm lợi nhuận tăng nhanh, nhưng cũng làm thiệt hại tăng nhanh.
Ví dụ: một tài sản trị giá 10 tỷ, bạn bỏ 3 tỷ vốn tự có và vay 7 tỷ. Nếu tài sản giảm 20%, giá trị chỉ còn 8 tỷ. Sau khi trừ khoản nợ 7 tỷ, vốn chủ sở hữu còn 1 tỷ, giảm 66,7% so với ban đầu, chưa tính lãi và chi phí giao dịch.
Lúc mua
Tài sản 10 tỷ
Vốn của bạn 3 tỷ. Vay ngân hàng 7 tỷ. Mọi thứ trông rất ổn.
Phần của bạn: 3 tỷ.
Khi thị trường đi xuống
Tài sản còn 8 tỷ
Khoản nợ vẫn nguyên 7 tỷ — ngân hàng không giảm theo thị trường.
Phần của bạn: 1 tỷ, mất 66,7%.
Giải pháp:
- Không sử dụng đòn bẩy nếu dòng tiền không đủ sức trả nợ.
- Stress-test (thử sức chịu đựng) các kịch bản xấu.
- Không vay ngắn hạn để tài trợ cho tài sản dài hạn thiếu kiểm soát.
- Luôn có biên an toàn.
Việc làm được ngay: với mỗi khoản vay đang có, tự hỏi: nếu tài sản này giảm 30% và thu nhập giảm 30% cùng một lúc, tôi còn trả nợ đúng hạn được không? Nếu câu trả lời là "không", bạn đang đứng quá gần mép vực.
Sai Lầm Số 27: Không Phân Biệt Lợi Nhuận Kế Toán Và Lợi Nhuận Kinh Tế
Một doanh nghiệp báo lãi nhưng thực tế phải liên tục đầu tư thêm vốn lưu động, máy móc, bảo trì và các chi phí để duy trì hoạt động.
Giải pháp: học cách đọc Free Cash Flow — dòng tiền tự do, Return on Invested Capital — tỷ suất sinh lời trên vốn đầu tư, và chi phí sử dụng vốn.
Một doanh nghiệp thực sự mạnh phải có khả năng tạo ra tiền sau khi đáp ứng những nhu cầu đầu tư cần thiết.
Việc làm được ngay: lấy lợi nhuận năm qua, trừ đi số tiền đã phải chi để mua sắm máy móc, sửa chữa và bổ sung vốn lưu động chỉ để giữ doanh nghiệp chạy như cũ. Phần còn lại mới là thứ doanh nghiệp thật sự "đẻ" ra cho bạn.
Sai Lầm Số 28: Giữ Một Khoản Đầu Tư Thua Lỗ Chỉ Vì Không Muốn Thừa Nhận Sai Lầm
Đây là Sunk Cost Fallacy — ngụy biện chi phí chìm.
Ví dụ: đã bỏ 10 tỷ vào một dự án, nên tiếp tục bỏ thêm 5 tỷ dù những dữ kiện mới cho thấy dự án không còn khả thi.
Giải pháp: hãy đánh giá dự án bằng câu hỏi:
"Nếu hôm nay chưa đầu tư một đồng nào, với những thông tin hiện tại, tôi có quyết định bỏ tiền vào dự án này không?"
Nếu câu trả lời là không, phải nghiêm túc xem xét lại.
Việc làm được ngay: chọn khoản đầu tư hoặc dự án bạn đang "cố thêm chút nữa". Đặt đúng câu hỏi trên, và viết câu trả lời ra giấy trước khi kịp tìm lý do bào chữa.
Sai Lầm Số 29: Để Cảm Xúc Chi Phối Quyết Định Đầu Tư
Tham lam khi thị trường tăng, sợ hãi khi thị trường giảm, cố gắng chứng minh mình đúng, mua vì đám đông và bán vì hoảng loạn.
Giải pháp:
- Xây dựng nguyên tắc đầu tư trước khi xuống tiền.
- Có giới hạn rủi ro.
- Viết rõ lý do mua.
- Đánh giá lại dựa trên dữ kiện, không dựa trên cái tôi.
- Không để một quyết định sai phá hủy toàn bộ tài sản.
Việc làm được ngay: lập một "nhật ký đầu tư". Mỗi lần mua, viết 3 dòng: vì sao mua, điều gì sẽ khiến tôi bán, tôi chấp nhận mất tối đa bao nhiêu. Khi thị trường làm bạn hoảng, mở nhật ký ra đọc lại chính lời mình lúc tỉnh táo.
Sai Lầm Số 30: Không Chuẩn Bị Cho Rủi Ro Hệ Thống Và Sự Kế Nhiệm
Một tập đoàn có thể có hàng nghìn nhân viên nhưng vẫn phụ thuộc vào một người sáng lập.
Một gia đình có thể có khối tài sản lớn nhưng không có kế hoạch chuyển giao.
Giải pháp:
- Xây dựng hệ thống quản trị.
- Có kế hoạch kế nhiệm.
- Quản trị pháp lý, thuế và quyền sở hữu.
- Phân tán rủi ro hợp lý.
- Xây dựng tài sản trí tuệ và tổ chức có khả năng tồn tại lâu dài.
Việc làm được ngay: tự hỏi một câu khó: nếu ngày mai tôi không thể làm việc trong 6 tháng, ai biết mật khẩu, ai biết các khoản nợ, ai được quyền ký? Nếu câu trả lời là "không ai", việc kế nhiệm đã chậm rồi — nhưng vẫn chưa muộn.
30 sai lầm, 4 chặng đường. Đọc tới đây, có thể bạn đang nghĩ: "Những người thành công lớn chắc không mắc mấy lỗi này." Phần tiếp theo sẽ cho bạn thấy điều ngược lại.
Phần V: Đứng Trên Vai Người Khổng Lồ — Những Case Study Đắt Giá
Đây là phần đặc biệt quan trọng.
Chúng ta không học những người khổng lồ chỉ để ngưỡng mộ thành tựu. Chúng ta học cả những quyết định sai lầm mà chính họ đã công khai thừa nhận.
Mọi dữ kiện trong phần này tôi đã đối chiếu lại với nguồn gốc — thư gửi cổ đông của Berkshire Hathaway, thư gửi cổ đông của Amazon, và báo cáo khảo sát của Cục Dự trữ Liên bang Mỹ. Đường dẫn nằm ở cuối bài để bạn tự đọc tận nơi.
Case Study 1: Warren Buffett — Mua Doanh Nghiệp Rẻ Chưa Chắc Là Một Thương Vụ Tốt
Warren Buffett — nhà đầu tư nổi tiếng với triết lý giá trị, biên an toàn và kỷ luật phân bổ vốn.
Sai lầm thứ nhất: Berkshire Hathaway và ngành dệt may.
Buffett mua quyền kiểm soát Berkshire Hathaway — khi đó là một công ty dệt may — vì mức giá hấp dẫn, mặc dù ông biết ngành dệt may có triển vọng kinh tế không tốt.
Trong thư gửi cổ đông năm 1989, ở mục ông đặt tên là "Những sai lầm của 25 năm đầu tiên", Buffett gọi đây là sai lầm đầu tiên của mình: bị hấp dẫn bởi giá rẻ thay vì chất lượng kinh tế dài hạn của doanh nghiệp. Ông gọi lối đầu tư ấy là kiểu "nhặt mẩu xì gà" — nhặt mẩu thuốc còn sót lại để rít nốt một hơi miễn phí — và cho rằng nó dại dột, trừ khi bạn là người đi thanh lý tài sản.
Bài học:
- Một tài sản rẻ không đồng nghĩa với một tài sản tốt.
- Một doanh nghiệp có giá thấp nhưng mô hình kinh doanh suy yếu có thể tiếp tục tiêu hao vốn của bạn.
Sai lầm thứ 2: Dexter Shoe.
Năm 1993, Buffett mua công ty giày Dexter Shoe và đánh giá sai lợi thế cạnh tranh của doanh nghiệp. Trong thư gửi cổ đông năm 2007, ông viết rằng lợi thế bền vững mà ông tưởng Dexter có đã biến mất chỉ trong vài năm. Ông trả cho thương vụ bằng cổ phiếu Berkshire — trị giá khoảng 433 triệu USD lúc đó — và vì giá trị Berkshire tăng mạnh về sau, cái giá thật của thương vụ lên tới khoảng 3,5 tỷ USD. Ông gọi thẳng: tính đến thời điểm ấy, đây là thương vụ tồi tệ nhất ông từng làm. Đến thư năm 2014, số cổ phiếu ấy đã có giá khoảng 5,7 tỷ USD.
Bài học đắt giá:
- Đừng chỉ đánh giá số tiền bỏ ra. Hãy đánh giá cả giá trị của thứ bạn đem đi trao đổi.
- Một thương vụ không chỉ có giá mua. Nó còn có chi phí cơ hội.
Với người kinh doanh nhỏ, bài học này có một phiên bản rất đời thường: đem cổ phần công ty ra đổi lấy một khoản vốn hay một mối quan hệ. Hôm nay vài phần trăm cổ phần có vẻ rẻ. 10 năm sau, nếu công ty lớn lên, đó có thể là khoản đắt nhất bạn từng trả.
Sai lầm thứ 3 mà ông chủ động né: đòn bẩy.
Cũng trong thư năm 1989, Buffett thừa nhận nếu dùng nhiều đòn bẩy hơn, Berkshire nhiều khả năng đã đạt lợi nhuận cao hơn đáng kể so với mức trung bình 23,8% mỗi năm. Nhưng ông không muốn đánh đổi: một xác suất nhỏ dẫn đến khốn đốn hoặc mất danh dự không thể bù được bằng một xác suất lớn kiếm thêm lợi nhuận. Ông viết rằng kể cả tỷ lệ cược 99 ăn 1, ông cũng không chơi.
Không cần phải chiến thắng nhanh nhất. Cần tồn tại đủ lâu để tiếp tục chiến thắng.
Case Study 2: Jeff Bezos — Không Nhầm Tăng Trưởng Với Mục Tiêu Cuối Cùng
Jeff Bezos — người xây dựng Amazon từ một cửa hàng sách trực tuyến thành một hệ sinh thái kinh doanh lớn.
Một trong những bài học lớn từ Amazon là sự cân bằng giữa tăng trưởng, chi phí và giá trị khách hàng.
Trong thư gửi cổ đông năm 2001, Bezos mô tả Amazon đã trải qua 4 năm chỉ tập trung vào tăng trưởng, tiếp theo là gần 2 năm gần như dồn toàn lực vào cắt giảm chi phí, và đến tháng 7/2001 thì công ty mới đủ sức cân bằng cả 2 — tiếp tục tăng trưởng song song với cải thiện chi phí.
Sai lầm mà nhiều người kinh doanh mắc phải khi nhìn vào Amazon: chỉ nhìn tốc độ tăng trưởng mà quên hiệu quả kinh tế.
Nhiều người học Amazon bằng cách:
- Giảm giá liên tục.
- Đốt tiền để tăng khách hàng.
- Mở rộng sản phẩm.
- Tăng nhân sự.
- Tăng quy mô.
Nhưng lại không học phần kỷ luật chi phí và khả năng tạo giá trị khách hàng — chính là gần 2 năm "thắt lưng buộc bụng" mà ít ai kể lại.
Bài học:
- Tăng trưởng phải đi cùng năng lực xây dựng một mô hình kinh tế bền vững.
- Đừng sao chép kết quả của người khổng lồ mà không hiểu cơ chế tạo ra kết quả đó.
Case Study 3: Berkshire Hathaway — Một Tổ Chức Có Thể Tự Tạo Ra Sai Lầm Vì Cơ Chế Quản Trị
Một điểm rất đáng chú ý trong thư cổ đông năm 1989 của Buffett là ông không chỉ nói về sai lầm cá nhân mà còn nói về những sai lầm do chính cấu trúc tổ chức tạo ra. Ông gọi nó là "mệnh lệnh của tổ chức" (institutional imperative).
Ông mô tả hiện tượng:
- Tổ chức chống lại mọi thay đổi so với hướng đi hiện tại.
- Dự án mới và thương vụ mua lại xuất hiện để tiêu hết lượng vốn sẵn có.
- Bất kỳ mong muốn kinh doanh nào của lãnh đạo, dù dại dột, cũng nhanh chóng được cấp dưới hậu thuẫn bằng những bản phân tích lợi nhuận và chiến lược.
- Doanh nghiệp bắt chước đối thủ một cách thiếu suy xét, chỉ vì đối thủ cũng đang làm như vậy.
Bài học: một CEO có thể thông minh nhưng vẫn bị bao quanh bởi một hệ thống khiến những quyết định thiếu sáng suốt được hợp thức hóa.
Giải pháp:
- Xây dựng cơ chế phản biện.
- Khuyến khích nhân viên chỉ ra rủi ro.
- Không để người đề xuất dự án tự quyết định toàn bộ việc phê duyệt vốn.
- Đánh giá dự án bằng hiệu quả thực tế.
Người lãnh đạo giỏi không chỉ tuyển người giỏi. Họ còn xây dựng cơ chế để ngăn cả những người giỏi mắc sai lầm có hệ thống.
Bạn không cần là tập đoàn mới mắc lỗi này. Một công ty 10 người cũng có thể rơi vào đúng hiện tượng thứ 3: sếp vừa thích một ý tưởng, cả phòng họp lập tức tìm lý do để ủng hộ, không ai dám là người nói "khoan đã".
Case Study 4: Amazon — Tài Sản Lớn Nhất Không Nhất Thiết Nằm Trên Bảng Cân Đối Kế Toán
Một tư duy quan trọng trong chiến lược của Bezos là xem mối quan hệ với khách hàng như một tài sản chiến lược.
Amazon không chỉ bán sản phẩm. Họ xây dựng:
- Niềm tin.
- Thói quen mua hàng.
- Hệ thống phân phối.
- Dữ liệu và trải nghiệm khách hàng.
- Hạ tầng công nghệ.
- Hệ sinh thái dịch vụ.
Bài học cho người kinh doanh:
- Đừng chỉ tập trung bán được một đơn hàng.
- Hãy xây dựng khả năng để một khách hàng quay lại, giới thiệu người khác và tiếp tục mua những sản phẩm tiếp theo.
Đây chính là tư duy Customer Lifetime Value — giá trị vòng đời khách hàng.
Một khách hàng trung thành có thể tạo ra giá trị lớn hơn rất nhiều so với một giao dịch đơn lẻ.
Case Study 5: Những Doanh Nghiệp Gặp Khó Khăn Vì Thiếu Khả Năng Chống Chịu Tài Chính
Báo cáo Small Business Credit Survey năm 2022 dành cho doanh nghiệp có thuê lao động, do các ngân hàng thuộc hệ thống Federal Reserve thực hiện và khảo sát tình hình năm 2021, cho thấy 85% doanh nghiệp được khảo sát gặp thách thức tài chính trong 12 tháng trước đó. Trong số các doanh nghiệp gặp khó khăn, 61% đã dùng tiền cá nhân để ứng phó.
Đây là dữ liệu tại Mỹ, trong giai đoạn hậu đại dịch, không đại diện cho mọi doanh nghiệp trên thế giới. Nhưng hãy đặt nó cạnh con số 56% ở Sai Lầm Số 16: một con số đo lúc bình thường, một con số đo lúc khó khăn — và cả 2 đều chỉ về cùng một hướng. Khi doanh nghiệp chao đảo, tấm đệm cuối cùng thường là túi tiền của gia đình người chủ.
Bài học: đừng xây dựng doanh nghiệp chỉ cho những ngày thị trường thuận lợi.
Hãy xây dựng doanh nghiệp có khả năng sống sót khi:
- Doanh thu giảm.
- Khách hàng thanh toán chậm.
- Chi phí đầu vào tăng.
- Lãi suất tăng.
- Nguồn vốn bị thu hẹp.
Một doanh nghiệp tốt không chỉ là doanh nghiệp kiếm được nhiều tiền trong năm thuận lợi. Đó còn là doanh nghiệp không dễ bị đánh gục trong năm khó khăn.
Từ 30 sai lầm và 5 case study, câu hỏi tự nhiên là: có cách nào gói tất cả lại thành vài nguyên tắc đủ ngắn để mang theo mỗi ngày không? Có.
Phần VI: Hệ Thống 10 Nguyên Tắc Tài Chính Để Không Lặp Lại Sai Lầm
Từ những sai lầm trên, có thể cô đọng thành 10 nguyên tắc. Cột thứ 3 là phần tôi thích nhất: mỗi nguyên tắc đi kèm một câu hỏi bạn có thể tự hỏi trước bất kỳ quyết định tiền bạc nào.
| STT | Nguyên tắc | Câu hỏi phải tự hỏi |
|---|---|---|
| 1 | Luôn biết tiền đi đâu | Tôi đang tiêu tiền vào đâu? |
| 2 | Chi ít hơn khả năng kiếm | Tôi có đang sống vượt khả năng? |
| 3 | Luôn có dự phòng | Nếu mất thu nhập, tôi tồn tại bao lâu? |
| 4 | Ưu tiên dòng tiền | Tài sản này tạo ra tiền hay chỉ nằm đó? |
| 5 | Hiểu trước khi đầu tư | Tôi thực sự hiểu thứ mình mua không? |
| 6 | Bảo vệ vốn | Nếu sai, tôi có thể mất bao nhiêu? |
| 7 | Đo ROI | Đồng vốn này tạo ra giá trị gì? |
| 8 | Phân bổ vốn thông minh | Có phương án nào tốt hơn không? |
| 9 | Không để cảm xúc quyết định | Tôi đang dựa vào dữ liệu hay lòng tham? |
| 10 | Xây dựng hệ thống | Tiền có tiếp tục sinh ra khi tôi vắng mặt không? |
Nhưng nguyên tắc chỉ có giá trị khi được kiểm tra định kỳ. Biết mà không đo thì cũng như có cân mà không bao giờ bước lên.
Phần VII: Bộ Công Cụ Thực Chiến — Financial Health Check
Không nên học tài chính chỉ bằng cách đọc và ghi nhớ. Phải biến kiến thức thành hệ thống kiểm tra định kỳ.
Dưới đây là 5 bảng kiểm tra có thể áp dụng cho cá nhân, hộ gia đình và doanh nghiệp. Tôi gợi ý bạn chọn đúng 1 ngày cố định mỗi quý — ví dụ như ngày đầu tiên của quý — để ngồi lại với chúng.
Bảng Kiểm Số 1: Sức Khỏe Tài Chính Cá Nhân (Personal Finance Audit)
Personal Finance Audit · 8 câu tự đánh giá
Đánh dấu những câu bạn trả lời "đúng" một cách thật lòng. Câu nào còn trống, đó là việc của quý này.
Tôi biết chính xác tổng thu nhập hàng tháng
Tôi biết tổng chi phí thiết yếu hàng tháng
Tôi biết tài sản ròng của mình
Tôi có quỹ dự phòng phù hợp
Tôi không dùng nợ tiêu dùng để duy trì lối sống
Tôi có kế hoạch đầu tư dài hạn
Tôi đang đầu tư vào năng lực kiếm tiền
Tôi có kế hoạch bảo vệ gia đình trước rủi ro
Bảng Kiểm Số 2: Sức Khỏe Tài Chính Doanh Nghiệp (Business Finance Audit)
Business Finance Audit · 10 câu tự đánh giá
Dành cho chủ doanh nghiệp. Mỗi câu "chưa" là một lỗ hổng mà Phần III đã chỉ tên.
Có báo cáo doanh thu và lợi nhuận
Có báo cáo dòng tiền
Kiểm soát công nợ phải thu
Kiểm soát công nợ phải trả
Biết điểm hòa vốn
Biết lợi nhuận theo từng sản phẩm
Biết CAC và LTV
Có dự báo dòng tiền 13 tuần
Tách biệt tiền cá nhân và doanh nghiệp
Có kịch bản khi doanh thu giảm 30%
Bảng Kiểm Số 3: Trước Mỗi Quyết Định Đầu Tư
- Tôi hiểu tài sản này như thế nào?
- Giá trị thực của nó là gì?
- Nguồn thu nhập hoặc lợi nhuận đến từ đâu?
- Những giả định nào có thể sai?
- Kịch bản xấu nhất là gì?
- Tôi có thể mất bao nhiêu?
- Khi nào tôi cần tiền trở lại?
- Nếu không đầu tư, tôi có lựa chọn nào khác?
- Quyết định này có ảnh hưởng đến sự an toàn tài chính của gia đình không?
- Tôi có đang đầu tư vì hiểu biết hay vì FOMO?
10 câu hỏi này là phiên bản mở rộng của "luật 72 giờ" ở Sai Lầm Số 10. Nếu bạn trả lời trôi chảy được cả 10, bạn đã đứng ở vị trí của một nhà đầu tư, chứ không còn là người chạy theo đám đông.
Bảng Kiểm Số 4: Bảng Phân Bổ Vốn
Một quyết định phân bổ vốn nên được đặt cạnh các lựa chọn thay thế.
| Lựa chọn | Giá trị cần đánh giá |
|---|---|
| Giữ tiền mặt | Thanh khoản và an toàn |
| Trả nợ | Lãi vay tránh được |
| Đầu tư kinh doanh | ROI và khả năng mở rộng |
| Đầu tư tài sản | Dòng tiền và tăng giá |
| Đầu tư tri thức | Khả năng tăng năng lực tạo thu nhập |
| Tái đầu tư | Hiệu quả sử dụng vốn mới |
Không có một tỷ lệ phân bổ chung phù hợp cho tất cả mọi người. Nó phụ thuộc vào mục tiêu, thời gian, dòng tiền và mức chịu đựng rủi ro.
Bảng Kiểm Số 5: Khi Mắc Sai Lầm Tài Chính
Đừng chỉ ghi nhận mình đã mất bao nhiêu tiền. Hãy ghi nhận nguyên nhân khiến mình mất tiền.
| Nội dung | Cần ghi lại |
|---|---|
| Sai lầm | Quyết định nào đã sai? |
| Nguyên nhân | Thiếu kiến thức, dữ liệu hay kỷ luật? |
| Thiệt hại | Mất bao nhiêu tiền, thời gian, cơ hội? |
| Tín hiệu cảnh báo | Đáng lẽ phải nhận ra điều gì? |
| Giải pháp | Làm gì để khắc phục? |
| Nguyên tắc mới | Quy tắc nào ngăn tái diễn? |
Dòng cuối cùng là dòng đáng giá nhất. Một sai lầm chỉ thật sự là học phí khi nó để lại một nguyên tắc mới. Nếu không, nó chỉ là một khoản mất mát — và rất có thể bạn sẽ phải trả nó thêm một lần nữa.
Và đó là lúc chúng ta cần lùi lại một bước, nhìn toàn cảnh: rốt cuộc, học tất cả những điều này để làm gì?
Phần VIII: Triết Lý Tài Chính — Từ Kiếm Tiền Đến Làm Chủ Nguồn Lực
Có một điều tôi muốn nhấn mạnh:
Giàu có không đơn thuần là sở hữu nhiều tiền. Giàu có là sở hữu năng lực tạo ra, quản lý, bảo vệ và phân bổ nguồn lực một cách hiệu quả.
Một người có 100 triệu nhưng quản lý tốt có thể đang đi đúng hướng.
Một người có 10 tỷ nhưng không kiểm soát được nợ, dòng tiền và cảm xúc có thể đang đứng trước nguy cơ mất tất cả.
Một doanh nghiệp có doanh thu hàng trăm tỷ nhưng phụ thuộc hoàn toàn vào người sáng lập chưa chắc đã là một doanh nghiệp thực sự vĩ đại.
Một gia đình có nhiều bất động sản nhưng không có tiền mặt, không có sự chuẩn bị cho thế hệ sau cũng chưa chắc đã có nền tảng thịnh vượng.
Tôi muốn nhìn nhận sự phát triển tài chính qua 5 tầng:
5 Tầng Năng Lực Tài Chính
Đọc từ trên xuống là đích đến. Đọc từ dưới lên là con đường.
Di sản — Wealth Legacy
Xây dựng tài sản, tổ chức và hệ thống có thể tồn tại vượt qua một đời người.
Phân bổ vốn — Capital Allocation
Biết đặt tiền, con người và nguồn lực vào nơi tạo ra giá trị lớn nhất.
Nhân tài sản — Wealth Creation
Đầu tư, kinh doanh, sở hữu tài sản tạo dòng tiền và tăng trưởng.
Quản lý và bảo vệ — Wealth Management
Kiểm soát chi phí, dòng tiền, nợ, rủi ro và nghĩa vụ tài chính.
Tạo thu nhập — Income Generation
Xây dựng năng lực, tạo giá trị và kiếm tiền.
Bạn có thấy 5 tầng này khớp gần như hoàn toàn với 4 chặng sai lầm ở trên không? Người mới đi làm vấp ở tầng 1 và tầng 2. Người có gia đình vấp ở tầng 2 và tầng 3. Chủ doanh nghiệp vấp ở tầng 3. CEO và nhà đầu tư vấp ở tầng 4 và tầng 5. Mỗi sai lầm, thật ra, là một dấu hiệu cho biết bạn đang cố leo lên tầng trên khi tầng dưới chưa vững.
Lời Kết: Đừng Trả Học Phí 2 Lần Cho Cùng Một Sai Lầm
Warren Buffett cũng mắc sai lầm.
Jeff Bezos cũng phải điều chỉnh chiến lược.
Những doanh nghiệp vĩ đại cũng có lúc đối diện với khủng hoảng.
Điểm khác biệt không nằm ở việc họ không mắc sai lầm.
Điểm khác biệt nằm ở khả năng nhận diện sai lầm, học hỏi từ nó, sửa chữa và xây dựng hệ thống để không lặp lại.
Tôi đặc biệt thích một cách tư duy:
🪙
Người bình thường
Trả tiền để trải nghiệm.
🧭
Người khôn ngoan
Học từ trải nghiệm của chính mình.
🔭
Người xuất chúng
Học từ trải nghiệm của chính mình và của người khác.
🏛️
Người xây di sản
Biến bài học thành hệ thống để thế hệ sau không phải bắt đầu lại từ đầu.
Đứng trên vai người khổng lồ không phải để nhìn thấy mình cao hơn người khác. Mà để nhìn thấy xa hơn những gì một đời người có thể tự trải nghiệm.
Và đó chính là ý nghĩa của việc học tài chính: không chỉ để kiếm được nhiều tiền hơn, mà để có quyền chủ động hơn với thời gian, cuộc sống, gia đình và tương lai.
Trước khi khép lại, tôi để lại cho bạn 2 câu hỏi. Không cần trả lời ngay. Chỉ cần mang theo trong vài ngày:
- Trong 30 sai lầm ở trên, sai lầm nào bạn đọc xong thấy nhói lên — vì nó đang xảy ra ngay lúc này, trong chính ví tiền hoặc doanh nghiệp của bạn?
- Nếu chỉ được sửa đúng 1 sai lầm trong 90 ngày tới, bạn chọn sai lầm nào — và việc đầu tiên bạn làm vào sáng mai là gì?
Tóm Lại
Sai lầm tài chính không xếp hàng một lượt rồi thôi. Mỗi chặng đường có một loại sai lầm riêng, và người đi xa nhất là người biết trước bản đồ, học từ vết sẹo của người đi trước, và biến mỗi lần vấp thành một nguyên tắc mới.
Mấy dòng tôi mong bạn mang về:
- ✅ Học tài chính là học 5 năng lực: kiếm tiền, giữ tiền, quản lý tiền, nhân tiền và truyền đời tài sản.
- ✅ Người mới đi làm: theo dõi tài sản ròng chứ không chỉ thu nhập, chống lạm phát lối sống, có quỹ dự phòng 3–6 tháng, bắt đầu lãi kép sớm, tránh nợ tiêu dùng, đầu tư vào năng lực kiếm tiền.
- ✅ Người có gia đình: ưu tiên dòng tiền hơn tài sản trên giấy, minh bạch ngân sách gia đình, xây nhiều nguồn thu, tránh FOMO, tính lạm phát và chuẩn bị kịch bản xấu.
- ✅ Chủ doanh nghiệp: phân biệt doanh thu, lợi nhuận và dòng tiền, dự báo tiền mặt 13 tuần, chứng minh mô hình trước khi nhân rộng, đặt ngưỡng dừng cho tiền cá nhân, đo ROI marketing, không phụ thuộc một khách hàng hay chính người chủ.
- ✅ CEO và nhà đầu tư: so mọi khoản vốn với phương án thay thế, giữ biên an toàn, dè chừng đòn bẩy, đọc dòng tiền tự do, cắt chi phí chìm, viết nguyên tắc trước khi xuống tiền, chuẩn bị kế nhiệm.
- ✅ Người khổng lồ cũng sai: Buffett mua rẻ một ngành suy yếu và trả Dexter Shoe bằng cổ phiếu; Bezos phải mất gần 2 năm cắt giảm chi phí mới cân bằng được tăng trưởng.
- ✅ Biến kiến thức thành hệ thống: 10 nguyên tắc, 5 bảng kiểm tra định kỳ, và một cuốn nhật ký sai lầm có dòng "nguyên tắc mới".
Và nếu phải trả lời ngắn nhất câu hỏi "những sai lầm tài chính nào ai cũng mắc, từ lúc mới đi làm đến khi làm chủ, và tránh bằng cách nào?":
Mới đi làm thì nhầm thu nhập với giàu có; có gia đình thì nhầm tài sản với dòng tiền; làm chủ thì nhầm doanh thu với lợi nhuận; làm CEO thì nhầm có tiền với biết đặt tiền. Cách tránh là học trước bản đồ từ sai lầm của người đi trước, giữ biên an toàn ở mọi chặng, và biến mỗi lần vấp thành một nguyên tắc để không trả học phí 2 lần.
Bạn không cần đọc lại cả bài vào ngày mai. Bạn chỉ cần quay lại đúng chặng mình đang đứng, chọn 1 sai lầm, và làm đúng một việc nhỏ trong dòng "việc làm được ngay" của nó. Người khổng lồ đã trả học phí thay bạn rồi. Phần của bạn chỉ là đừng để học phí ấy trả uổng.
Tài Liệu Gốc Để Tiếp Tục Đứng Trên Vai Người Khổng Lồ
- Warren Buffett — Thư gửi cổ đông Berkshire Hathaway năm 1989: mục "Mistakes of the First Twenty-five Years" — dệt may, "mẩu xì gà", đòn bẩy và "mệnh lệnh của tổ chức".
- Warren Buffett — Thư gửi cổ đông năm 2007 và năm 2014: thương vụ Dexter Shoe.
- Jeff Bezos — Thư gửi cổ đông Amazon năm 2001: từ tăng trưởng, sang cắt giảm chi phí, đến cân bằng cả 2.
- Federal Reserve — Small Business Credit Survey 2020 và bản 2022: tình hình tài chính thực tế của doanh nghiệp nhỏ tại Mỹ.
- Consumer Financial Protection Bureau — Lãi kép hoạt động thế nào: cơ chế lãi kép và tích lũy tài sản.
Chúc bạn khai ngộ
Master Xuân Hùng
P.s: Sống trong mục tiêu.
Từ mục tiêu, con đường sẽ hiện dần ra.